ISO 14067 -standardin mukainen tuotteen hiilijalanjälki ja CBAMin embedded emissions -laskenta eivät ole sama asia. Vaikka valmistajan toimittama hiilijalanjälkilaskelma olisi kolmannen osapuolen varmentama, sen tulosta ei välttämättä voida käyttää CBAM-ilmoituksessa.
CBAMin varsinaisen vaiheen alettua vuonna 2026 yhä useampi maahantuoja pyytää EU:n ulkopuolisilta valmistajilta tuotteiden päästötietoja. Vastauksena voi tulla esimerkiksi tuotteen hiilijalanjälkiraportti, Product Carbon Footprint (PCF), EPD tai kolmannen osapuolen varmentama ISO 14067 -laskelma.
Dokumentti voi näyttää ensisilmäyksellä juuri siltä, mitä CBAMia varten tarvitaan: siinä on tuotekohtainen päästöarvo muodossa kgCO₂e tai tCO₂e tuotetonnia kohden ja laskennan on saattanut varmentaa tunnettu kansainvälinen todentaja.
Tästä huolimatta kyseessä ei välttämättä ole CBAMissa hyväksyttävä päästötieto.
Keskeinen syy on yksinkertainen: tuotteen hiilijalanjälki ja CBAM-laskenta on tehty eri tarkoituksiin ja niiden laskentarajaukset ovat erilaiset.
Tuotteen hiilijalanjälki tarkastelee tuotteen ilmastovaikutusta
ISO 14067 -standardin mukaisessa hiilijalanjälkilaskennassa tavoitteena on määrittää tuotteen ilmastovaikutus sen elinkaaren perusteella.
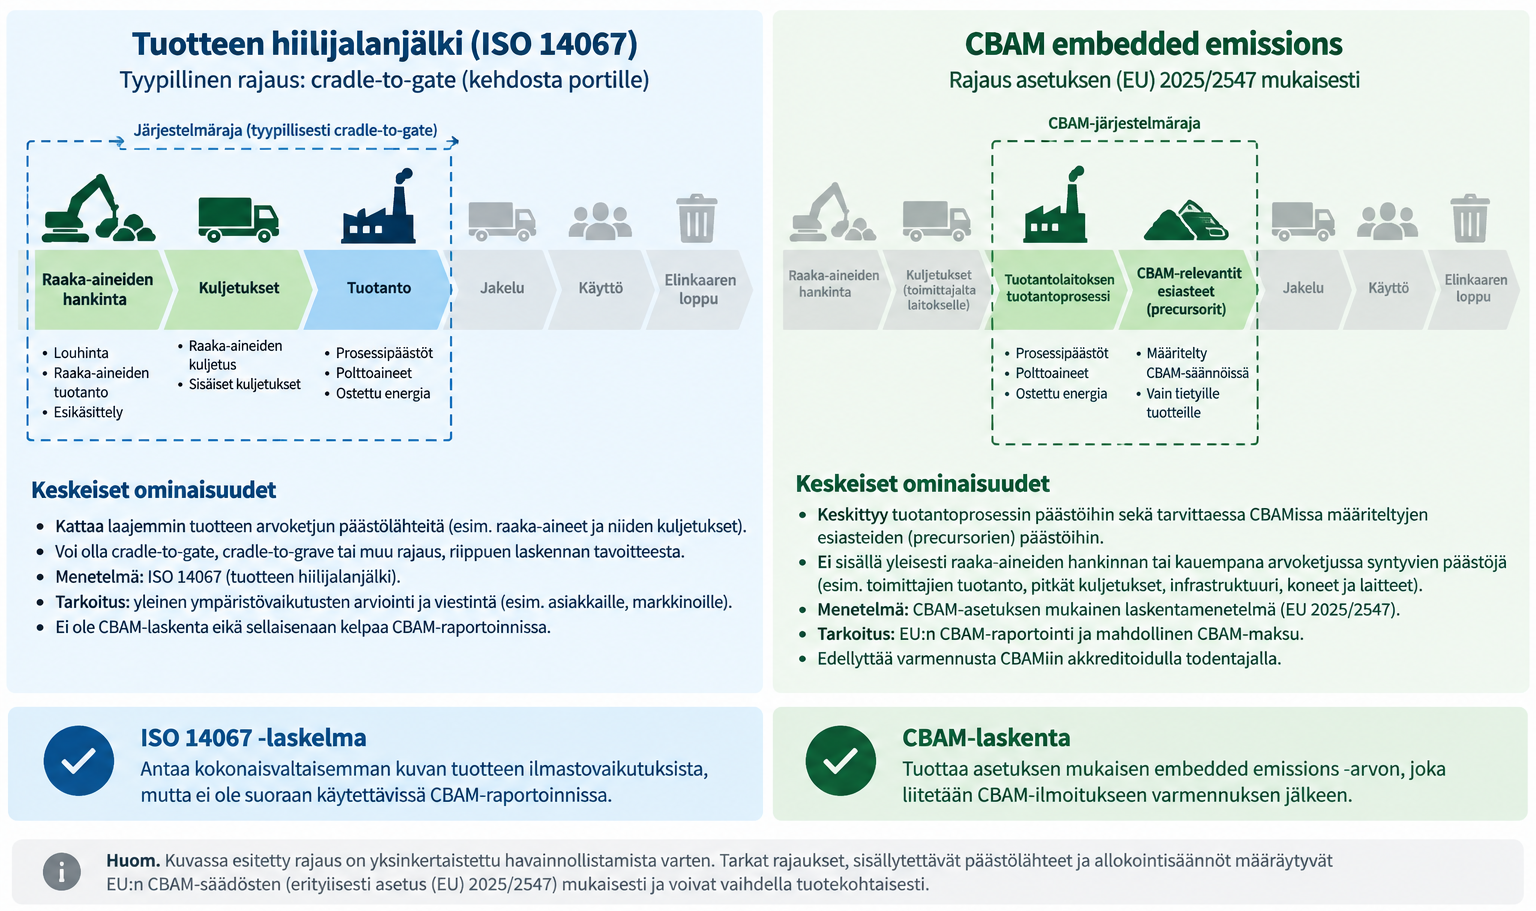
Laskennan järjestelmäraja voidaan määrittää esimerkiksi cradle-to-gate-periaatteella eli raaka-aineiden hankinnasta siihen saakka, kun valmis tuote lähtee tehtaalta. Tällöin laskentaan voi sisältyä esimerkiksi raaka-aineiden valmistusta, raaka-aineiden ja välituotteiden kuljetuksia, energiankäyttöä sekä varsinaisen valmistusprosessin päästöjä.
Laajemmassa cradle-to-grave-tarkastelussa mukaan voidaan ottaa myös tuotteen jakelu, käyttö ja elinkaaren loppuvaiheet.
CBAMissa järjestelmäraja on toinen
CBAM ei ole tuotteen elinkaariarviointi eikä yleinen tuotteen hiilijalanjälkilaskenta.
CBAMissa tavoitteena on määrittää EU:n ulkopuolella valmistettuun tuotteeseen sitoutuneet päästöt eli embedded emissions CBAM-lainsäädännössä määritellyllä tavalla. Järjestelmärajat on rakennettu erityisesti suhteessa EU:n päästökauppajärjestelmään (EU ETS).
Laskennassa tarkastellaan tuotantolaitosta ja tuotantoprosessia sekä tuotteeseen kohdistettavia CBAMin mukaisia päästöjä. Kompleksisten tuotteiden tapauksessa mukaan tulevat lisäksi CBAM-säännöissä määriteltyjen esiasteiden (puolivalmiste) eli precursorien sitoutuneet päästöt.
Sen sijaan tuotteen hiilijalanjälkeen mahdollisesti sisältyvät muut arvoketjun päästöt eivät automaattisesti kuulu CBAM-laskentaan. Esimerkiksi tuotantolaitteiden ja infrastruktuurin valmistukseen ja ylläpitoon liittyvät päästöt on rajattu CBAM-järjestelmärajan ulkopuolelle.
Euroopan komissio on havainnollistanut tätä myös omassa CBAM-ohjeessaan vertaamalla Product Carbon Footprint -laskennan ja CBAM embedded emissions -laskennan järjestelmärajoja.
Siksi saman tuotteen ISO 14067 -hiilijalanjälki ja CBAMin mukainen päästöarvo voivat olla keskenään hyvinkin erilaisia.
Varmennettu hiilijalanjälki ei vielä ole varmennettu CBAM-arvo
ISO 14067 -hiilijalanjälkilaskelman voi olla varmentanut riippumaton ja kansainvälisesti tunnettu todentaja. Tämä ei kuitenkaan itsessään tee päästöarvosta CBAMissa varmennettua actual emissions -arvoa.
CBAMissa prosessi muodostuu käytännössä kahdesta vaiheesta.
Ensin tuotantolaitoksen operaattori määrittää päästöt CBAM-menetelmän mukaisesti ja laatii niitä koskevan Operator's Emissions Reportin.
Tämän jälkeen CBAMiin akkreditoitu todentaja tarkastaa muun muassa päästölaskennan, monitorointimenetelmän ja laskentaa tukevan aineiston ja antaa CBAM Verification Reportin. Komissio on määritellyt myös varmennusraportin rakenteen.
Vasta tämän prosessin kautta muodostuu CBAMissa varmennettu actual emissions -tieto.
Vuoden 2026 lopullisia varmennusraportteja ei vielä voi olla
Tämä on erityisen tärkeä huomio vuoden 2026 aikana valmistajilta saatavia dokumentteja arvioitaessa.
Vuoden 2026 päästöjä koskevia lopullisia CBAM Verification Report -raportteja ei vielä vuoden 2026 aikana voi olla valmiina. Akkreditoidut todentajat voivat valmistella ja tehdä varmennustyötä vuoden aikana, mutta varsinaisten CBAM Verification Report -raporttien antaminen CBAM Registryssä alkaa 1.1.2027.
Mitä maahantuojan kannattaa tarkistaa valmistajan dokumentista?
Kun valmistaja toimittaa päästölaskelman, ensimmäisenä kannattaa tarkistaa ainakin nämä asiat:
- Mikä laskelma on kyseessä? ISO 14067, Product Carbon Footprint, EPD vai nimenomaan CBAM embedded emissions -laskenta?
- Mikä on laskennan järjestelmäraja? Esimerkiksi cradle-to-gate ei tarkoita samaa kuin CBAM-järjestelmäraja.
- Miltä ajalta tiedot ovat? Vanhempi varmennettu hiilijalanjälki ei automaattisesti sovellu uuden raportointijakson CBAM-tiedoksi.
- Onko laskenta tehty CBAM-menetelmällä? Pelkkä CO₂e/tonni-arvo ei osoita tätä.
- Mikä varmennus on tehty? ISO 14067 -laskelman kolmannen osapuolen varmennus ja CBAMiin akkreditoidun todentajan tekemä CBAM-varmennus ovat eri asioita.
Arvioi kustannus EU:n oletusarvoilla
Jos valmistajan todellisia CBAM-päästötietoja ei ole käytettävissä, voit arvioida tuonnin CBAM-kustannusta laskurillamme EU:n oletusarvojen perusteella.
Ilmastoapu auttaa maahantuojia CBAM-velvoitteiden käytännön hoitamisessa, valmistajilta saatavien päästötietojen arvioinnissa, CBAM-kirjanpidossa ja dokumentaatiossa sekä varmennettujen päästötietojen ja CBAM-sertifikaattitarpeen seurannassa. Lue tarkemmin, miten CBAM-raportoinnin ulkoistaminen toimii ja mitä maahantuojan vastuulle jää.